

「家賃並み」で東京23区の戸建を手に入れる!
資金不安を解消する50年ローン戦略
「30歳になったら、都内に自分の家を持ちたいな…」
「子供が生まれる前に、賃貸じゃなくて戸建てでのびのび育てたい」
そんな漠然とした夢を抱きながら、東京23区の賃貸マンションで暮らしている20代後半から30代のファミリー層の皆さん。その夢、具体的な計画にしてみませんか?
「東京23区で戸建てなんて、高嶺の花だ」
「今の家賃を払いながら、頭金なんて貯められない」
そう感じてしまうお気持ち、痛いほどわかります。先日、個別相談会にお越しいただいた30代前半のご夫婦も、最初はそうおっしゃっていました。
お二人は世田谷区の1LDKに月約17万円の家賃を支払いながら、将来のためにと貯金も頑張っていらっしゃいました。しかし、物件価格の高騰をニュースで見るたび、「自分たちには無理なんじゃないか」と諦めかけていたそうです。
私たちが「もし、その月約17万円の支払いが、新築戸建てのローン返済額と変わらないとしたらどうですか?」とシミュレーションをお見せしたところ、「え、1LDKの家賃で、ですか!?」と、とても驚かれていました。
これは特別な話ではありません。正しい資金戦略を知っているかどうか、ただそれだけの違いなのです。
この記事では、なぜ「家賃並み」の支払いで東京23区の戸建てが手に入るのか、その具体的なカラクリと、あなたの資金不安を解消する「自由住宅」独自の戦略について、徹底的に解説します。
この記事でわかること【目次】
月々の支払いが激減!?「50年ローン」×「減税」の合わせ技
「8,000万円の家なんて、今の年収じゃ絶対ムリ…」
そう諦めかけていませんか?
東京カンテイの調査によると、2026年3月における東京23区の新築小規模一戸建て住宅の平均希望売り出し価格は約9,256万円(調査開始以来最高値)に達しています。8,000万円は23区内・近郊エリアを含む現実的な価格帯の例として、以下のシミュレーションに用います。
確かに、普通の買い方をしていては手が出ない金額かもしれません。しかし、「50年ローン」という武器を使えば、その常識は覆ります。ここに「住宅ローン減税(最大年28万円還元※)」を組み合わせることで、支払額は驚くほど現実的なラインまで下がります。
実際に、8,000万円(変動金利0.9%)を借りた場合のシミュレーションを見てみましょう。
単位:万円/月
一般的な35年ローンの場合
▲ 家賃より大幅に高く、生活が苦しくなるレベル
★ 50年ローンを活用した場合
◎ 35年ローンより月5.7万円以上も楽に!今の家賃と同水準も可能に。
※ 減税メリットは省エネ基準適合住宅(借入限度額3,000万円)の一般世帯の最大控除額(年21万円÷12ヶ月≒1.75万円/月)の概算値です。子育て世帯等(特例対象個人)の場合は最大年28万円(月約2.3万円)まで控除されます。
※ 当初13年間の試算であり、減税終了後や金利変動時の返済額は異なります。
※ 50年ローンは金融機関の審査基準(完済時年齢80歳未満など)を満たす必要があります。
出典:住宅ローン金利(各社公表値、2026年6月時点)
この結果を見てください。同じ8,000万円の家を買うにしても、35年ローンなら月々約20万円を超える負担ですが、50年ローンなら「実質14万円台」。これは、都心近郊のファミリー向け賃貸の家賃相場と同水準か、それ以下です。
「8,000万円なんて無理」と思っていた物件が、月々の支払いに直すと「今の家賃より安い」という現実に変わる。これこそが、私たちが世帯年収800万円のご夫婦に提案している「資金計画のマジック」です。
もちろん、長く借りる分、金利負担は増えます。ですが、「子供にお金がかかる時期の月々のキャッシュフローを守る」ことの方が、今のあなたにとっては重要ではないでしょうか?浮いた月5万円を教育費や貯蓄に回し、余裕ができてから繰り上げ返済をすればいいのです。
「住宅ローン減税」を13年間フル活用する、賢い戦略とは
「月々の支払いが下がるのはわかった。でも、利息をそれだけ長く払うのは損じゃない?」
その通りです。返済期間が長くなれば、当然、総支払利息は増えます。しかし、ここで第二の戦略「住宅ローン減税(住宅ローン控除)」が活きてきます。
令和8年度税制改正(2026年3月国会成立)により、住宅ローン減税の適用期限が5年間延長されました。令和8年(2026年)1月1日から令和12年(2030年)12月31日に入居する場合も、一定の条件を満たせば適用されます。
住宅ローン減税とは、国が住宅購入を支援してくれる制度です。省エネ基準を満たす新築住宅であれば、年末のローン残高の0.7%が、13年間にわたって所得税や住民税から控除(キャッシュバック)されます。
2026年以降の控除上限額(新築住宅の場合)
| 住宅の種別 | 借入限度額 | 最大控除額(年間) | 子育て世帯等 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円 | 年31.5万円 | 年35万円(限度額5,000万円) |
| ZEH水準省エネ住宅 | 3,500万円 | 年24.5万円 | 年31.5万円(限度額4,500万円) |
| 省エネ基準適合住宅 | 3,000万円 | 年21万円 | 年28万円(限度額4,000万円) |
※ 控除額は「年末ローン残高(上限は借入限度額まで)× 0.7%」で計算。
※ 子育て世帯等(特例対象個人)とは:借入申込時に40歳未満で配偶者を持つ方、40歳以上で40歳未満の配偶者を持つ方、または19歳未満の扶養親族を持つ方。
※ 上記は令和6〜7年の水準(令和8年以降の新築については詳細を国土交通省・国税庁にてご確認ください)。
出典:国土交通省「住宅ローン減税」・ 国税庁No.1211-1
ここで、「50年ローン」と「住宅ローン減税」の相性が良い理由が見えてきます。
50年ローンは返済期間が長いため、ローン残高(元本)が減るスピードが遅くなります。住宅ローン減税はローン残高の0.7%が戻ってくる仕組みなので、残高がなかなか減らない50年ローンは、最初の13年間の減税メリットを最大限に享受できるのです。
単位:万円
(減税終了)
(35年ローン完済)
(完済)
(万円)
※ ただし13年目時点で50年ローン残高は約7,920万円(借入限度額上限4,000万円を超えているため、控除対象は上限額まで)。
※ 上記はイメージ図。実際の残高は金利変動・繰り上げ返済等により異なります。
出典:住宅金融支援機構「フラット50」および国土交通省「住宅ローン減税」をもとに試算
13年間の住宅ローン減税期間が終わるタイミングや、お子様の手が離れたタイミングで、貯めておいた資金で「繰り上げ返済」を実行する。そうすることで、返済期間を50年から40年、35年へと、ご自身のタイミングで短縮していくことが可能です。
"50年"の響きに不安な方へ。本当のメリットとリスク管理
「50年ローン」と聞くと、「自分が80歳になるまで払い続けるの?」と、その期間の長さに漠然とした不安を感じるかもしれません。ご安心ください。私たちは、50年かけて完済することをおすすめしているのではありません。
ギリギリ返済する生活
余裕ゼロ・将来のリスク大
余裕を持って返済する生活
差額5.7万円を貯蓄・繰上返済へ
お子様の教育費、ご自身のキャリアチェンジ、親の介護…ライフステージは必ず変化します。そんな時、月々の返済額が低い(=固定費が低い)ことは、何物にも代えがたい「家計の守り」となります。
50年ローンは、完済を強制する「枷(かせ)」ではなく、若い世代が変化の激しい時代を生き抜くための「選択肢(オプション)」なのです。
50年ローンの主な取扱金融機関(2026年6月時点)
| 商品名 | 金利タイプ | 特徴 |
|---|---|---|
| フラット50(住宅金融支援機構) | 全期間固定 最頻金利 年3.38% |
長期優良住宅等が対象。2026年3月よりSBIアルヒが借換も開始 |
| auじぶん銀行 | 変動金利 | 最長50年。審査基準(完済時年齢80歳未満等)を要確認 |
| SBI新生銀行 | 変動金利 | 最長50年。金利は定期的に見直し |
| PayPay銀行 | 変動金利 | 最長50年。変動金利型 |
※ 取扱条件・金利は各金融機関の審査や市況により変動します。必ず最新情報をご確認ください。
出典:各金融機関公式サイト、住宅金融支援機構「フラット50」(2026年6月現在)
実績が信頼の証。自由住宅が選ばれるワケ
「そもそも、そんなに都合の良い50年ローンなんて、どこの銀行でも組めるの?」これは非常に鋭いご質問です。事実、50年ローンは、すべての金融機関が扱っているわけではありません。
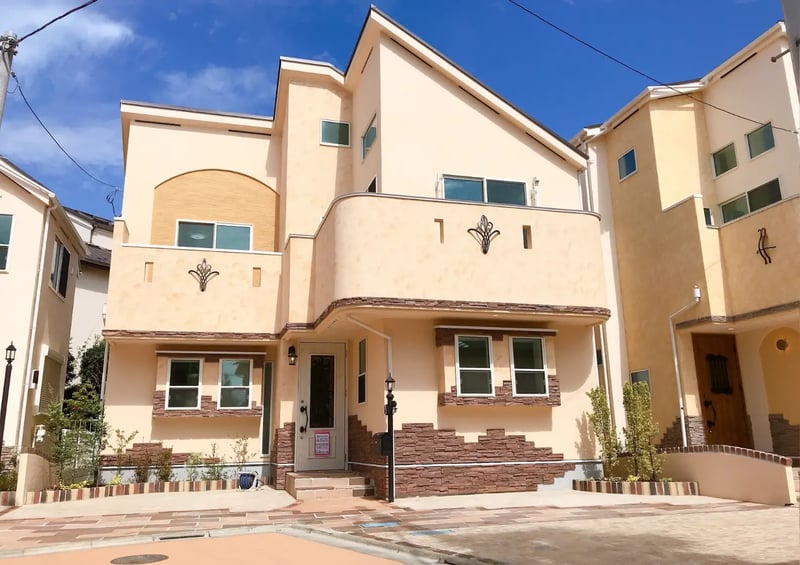
ここで、私たち「自由住宅」がお客様に選ばれる理由、そして金融機関から信頼される理由があります。それは、都内23区内や23区近郊で4,000棟以上という、圧倒的な分譲・注文住宅の実績です。
私たちは長年にわたり、東京23区という、日本で最も土地の仕入れが難しいエリアで、高品質な住宅を適正な価格で提供し続けてきました。この「4,000棟」という数字は、ただの販売数ではありません。それは、4,000組以上のご家族に寄り添い、最適な提案をし、確実に実行してきたという「信頼関係」の証でもあります。
この信頼関係があるからこそ、自由住宅は、一般的な不動産会社では提案が難しいような、お客様にとって本当に有利なローン戦略や、柔軟な資金計画をご提案できるのです。
そして、資金面だけでなく、私たちの家づくりそのものにも強みがあります。画一的なデザインではなく、南仏プロヴァンススタイルの「異空間」デザインなど、他社にはないこだわりの住まい。それは、資金計画という「現実」と、若い世代が求める「理想の暮らし」という「感性」の両方を満たす、私たちだけの価値だと自負しています。
最初のステップは「家探し」じゃない。夫婦で「資金計画」を立てるべき理由
「家が欲しい」と思ったとき、多くの方がまずSUUMOやHOME'Sで物件情報を見始めるのではないでしょうか。しかし、それは一番の近道に見えて、実は遠回りかもしれません。
なぜなら、自分たちが「いくらまでなら、無理なく返済できるのか」という"予算の軸"が決まっていなければ、良い物件は見つからないからです。
自由住宅がご提案する最初のステップは、「ご夫婦そろって、資金計画の相談会に参加すること」です。ご夫婦の正確な年収や、現在の家計状況をお伺いし、「あなたの場合」の具体的な返済プランを作成します。
今の時代、ペアローンや収入合算で世帯年収を最大化し、ローン控除もご夫婦それぞれで受けることが、最も賢い選択肢となるケースが多いです。特に子育て世帯等(特例対象個人)に該当する場合は、控除上限額が一般世帯より大きくなるため、夫婦双方での申請戦略が重要です。
ご主人が「家を買うぞ」と意気込んでも、奥様が「今の家計で本当に大丈夫?」と不安を抱えていては、前に進めません。私たちプロが第三者として間に入り、お二人の不安を一つひとつ解消し、「これなら大丈夫だね」と納得していただく。そのための「資金計画相談会」です。
まずは、あなたの「夢」を「現実的な計画」に変える第一歩を、踏み出してみませんか?
まとめ
東京23区の戸建てを「家賃並み」で手に入れる。それは、「50年ローン」で月々の支払いを下げ、「住宅ローン減税」で13年間のメリットを最大化し、そして「繰り上げ返済」で将来の期間をコントロールする、という明確な戦略によって実現可能です。
35年比 月5.7万円削減
最長13年間・最大年21〜28万円
余裕資金を原資に柔軟に返済
「30歳になったら家を」という漠然とした夢を、具体的な数字に落とし込む。資金的な不安は、知らないことから生まれます。私たち自由住宅は、4,000棟の実績に裏打ちされたノウハウで、あなたの不安を「安心」と「納得」に変えるお手伝いをします。
【まずは、LINEでかんたん資金相談から!】
今、抱えているお金の不安、将来の夢、なんでもご相談ください。
プロのエージェントが、あなたに最適なプランをご提案します。
★今ならLINE友だち限定特典★
【仲介手数料30%割引】(※当社物件なら仲介手数料無料)
- 国土交通省「住宅ローン減税」(令和8年度税制改正、2026年5月更新)
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000017.html - 国土交通省 報道発表「住宅ローン減税等の延長・拡充が閣議決定されました!」(2025年12月26日)
https://www.mlit.go.jp/report/press/house02_hh_000241.html - 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(令和7年4月1日現在)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm - 住宅金融支援機構「フラット50 金利情報」(2026年6月現在:最頻金利年3.38%)
https://www.flat35.com/loan/lineup/flat50/index.html - 東京カンテイ 市況レポート「一戸建て価格推移」(2026年3月:東京23区小規模新築一戸建て平均9,256万円)
https://www.kantei.ne.jp/report/category/single_family/ - 住宅ローン変動金利動向(2026年6月時点:主要行0.9%前後)
参考:モゲチェック「住宅ローン金利2026年6月の最新動向」 - SBIアルヒ「2026年3月2日よりフラット50借換の取り扱いを開始」(2026年3月2日報道)
※ 当記事は2026年6月4日時点の情報をもとに作成しています。金利・制度の詳細は各金融機関・行政機関にてご確認ください。