

「築50年の実家を建て替えたいが、固定資産税が上がるのが気になる」。東京23区の古い木造住宅が集まる地域では、建て替えの相談でよく聞く声です。新しい家は評価額が高くなり、古い家より税額が増えるのが一般的だからです。
ところが、東京都が「不燃化特区」に指定した地区では、古い家を取り壊して燃えにくい家に建て替えると、新しい家の固定資産税・都市計画税が5年度分、全額減免される制度があります。取り壊した後の更地にも、税額の8割を減免する制度があります。どちらも期限は2031年3月31日で、不燃化特区制度そのものも2030年度で終了する予定と案内されています。この記事では、対象になる条件と手続きを、東京都の要綱と案内の原文にもとづいて整理します。
- 不燃化特区で建て替えた住宅は、新たに課税される年度から5年度分、固定資産税・都市計画税が全額(10割)減免されます。新しい家が耐火建築物等または準耐火建築物等で検査済証があり、新築日が2031年3月31日までであることなどが条件です(東京都主税局の減免要綱・最終改正2026年3月26日)。
- 取り壊す家は、耐用年数の3分の2を超えた老朽建築物である必要があります。東京都主税局の案内では木造住宅の耐用年数を22年としており、同局のページでは木造住宅を14年、鉄筋コンクリート造の住宅を31年と例示しています。
- 申請期限は、新築した年の翌々年の2月末日です。2026年中に新築した家なら2028年2月末日までに、区にある都税事務所へ申請します。期限を過ぎると減免は受けられないため注意が必要です。
- 取り壊した後の更地にも、最長5年度分、税額の8割を減免する制度があります。住宅がなくなると土地の「小規模住宅用地」(固定資産税の課税標準が6分の1)の特例が外れるため、その分を軽減する仕組みです。毎年6月30日(第1期の納期限)までの申請と、区の証明書が必要です。
- 2026年4月に地区指定が見直され、不燃化特区は44地区になりました。東京都の防災都市づくり推進計画では、木造住宅密集地域(整備地域)は28地域・約6,000ha(2025年)で、燃えにくさを示す不燃領域率は2021年時点で平均65.5%、2030年度までに全ての整備地域で70%以上にする目標です。
1. 不燃化特区とは|東京の木密地域と2030年度までの目標
不燃化特区(不燃化推進特定整備地区)とは、東京都が、震災時に火災が広がりやすい木造住宅密集地域(木密地域)のうち、特に重点的・集中的に改善を図る地区として指定し、都と区が連携して老朽建築物の除却や燃えにくい建物への建て替えを支援する地区をいいます。東京都都市整備局によると、木密地域はJR山手線の外周部を中心に広く分布しています。
2012年1月に「木密地域不燃化10年プロジェクト」の実施方針が策定され、2013年3月に制度が制定されました。その後、2021年4月の見直しで52地区、2026年4月の見直しで44地区が指定されています。東京都都市整備局のパンフレット(2026年4月1日現在)は「不燃化特区制度は2030年度をもって終了予定」と案内しています。
出典:東京都都市整備局「不燃化特区制度」(2026年4月1日更新)、同「不燃化特区制度」パンフレット(2026年4月1日現在)、同「防災都市づくり推進計画 基本方針 概要版」、東京都主税局「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税・都市計画税の減免」。
不燃領域率とは、市街地の燃えにくさを示す指標で、道路や公園などの空地の割合と、燃えにくい建物の割合から計算します。東京都都市整備局は「不燃領域率が70%を超えると市街地の延焼の危険性がほぼなくなる」と説明しています。
出典:東京都都市整備局「防災都市づくり推進計画 基本方針 概要版」(計画期間2026年度〜2035年度)。バーの高さは割合そのものを表しています。整備地域の延焼遮断帯形成率は2021年で69%、2035年度までに80%にする目標です。
| 区域 | 規模 | 主な支援 |
|---|---|---|
| 整備地域 | 28地域・約6,500ha(2020年)→約6,000ha(2025年) | 老朽建築物の建て替え促進、防災生活道路、公園の整備など |
| 重点整備地域 | 48地区・約3,170ha(2025年度に見直し) | 不燃化特区制度を2030年度まで継続・強化 |
| 不燃化特区 | 44地区(2026年4月の見直し) | 区による解体費・設計費・工事費の助成、都税の減免 |
| 防災環境向上地区(新規) | 39地区・約1,300ha | 整備地域以外で局所的に対策が必要な地区。防災生活道路・公園などへの支援 |
出典:東京都都市整備局「防災都市づくり推進計画 基本方針 概要版」、同「不燃化特区制度」(2026年4月1日更新)。区による助成の有無・金額は区ごとに異なり、年度で変わるため、本記事では金額を掲載していません。
出典:東京都都市整備局「防災都市づくり推進計画 基本方針 概要版」(2026年3月掲載・2026年9月14日確認)。バーの高さは約6,500haを全幅とした相対値です。重点整備地域は整備地域の内側に指定されています。
パンフレット(2026年4月1日現在)に不燃化特区の問合せ先として掲載されている区は、文京区・台東区・墨田区・江東区・品川区・目黒区・大田区・世田谷区・中野区・杉並区・豊島区・北区・荒川区・板橋区・足立区・葛飾区・江戸川区の17区です。同じ区の中でも不燃化特区に入る町丁目は一部に限られるため、自宅が対象かどうかは東京都の「地図で調べる」か区の担当窓口で確認します。
2. 建て替えた住宅の減免|5年度分全額の要件
建て替え住宅の減免とは、不燃化特区内で老朽建築物を取り壊し、燃えにくい住宅に建て替えた場合に、新しい住宅の固定資産税・都市計画税を新たに課税される年度から5年度分、全額減免する東京都の制度をいいます。根拠は東京都都税条例にもとづく「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税及び都市計画税の減免要綱」(2013年6月26日決定、最終改正2026年3月26日)です。
| 区分 | 要件 |
|---|---|
| 取り壊した家屋 | 不燃化特区内にあること |
| 取り壊した家屋 | 耐用年限(減価償却資産の耐用年数等に関する省令 別表第1の耐用年数)の3分の2を超えた老朽建築物であること(無接道敷地等の解消のために区の助成等を受けて取り壊した家屋は、この要件を満たさなくても対象になることがある) |
| 取り壊した家屋 | 不燃化特区の指定日以後に取り壊され、滅失登記が完了していること |
| 新築した住宅 | 不燃化特区内にあること |
| 新築した住宅 | 耐火建築物等または準耐火建築物等であること(建築基準法第53条第3項第1号イ・ロ) |
| 新築した住宅 | 検査済証の交付を受けていること |
| 新築した住宅 | 新築年月日が不燃化特区の指定日から2031年(令和13年)3月31日までであること |
| 新築した住宅 | 居住部分の割合が2分の1以上であること |
| 所有者 | 取り壊した家屋の所有者(滅失登記が完了した日時点)と、新築した住宅の所有者(新築した年の翌年1月1日時点)が同じであること。親族が同居している場合などは同一とみなされることがある |
出典:東京都主税局「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税・都市計画税の減免」「減免要綱」「減免のご案内」(2026年9月14日確認)。先に新築してから古い家を取り壊す場合は、2030年3月31日までの新築なら新築日から1年以内、2030年4月1日〜2031年3月31日の新築なら2031年3月31日までに取り壊す必要があります。
取り壊す家屋の「耐用年限の3分の2」の目安
東京都主税局のページは、この減免での取扱い上の年数を構造・用途別に例示しています。案内のPDFでは、木造の住宅の耐用年数を22年、軽量鉄骨造(骨格材の肉厚3㎜超4㎜以下)の住宅を27年としており、ページの表の値は、これらの耐用年数の3分の2(1年未満切り捨て)と一致します。
| 家屋の用途 | 木造 | 鉄骨造(3㎜以下) | 鉄骨造(3㎜超4㎜以下) | 鉄骨造(4㎜超) | 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 |
|---|---|---|---|---|---|
| 住宅 | 14年 | 12年 | 18年 | 22年 | 31年 |
| 事務所 | 16年 | 14年 | 20年 | 25年 | 33年 |
| 店舗 | 14年 | 12年 | 18年 | 22年 | 26年 |
出典:東京都主税局「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税・都市計画税の減免」(2026年9月14日確認)。表にない構造は減価償却資産の耐用年数等に関する省令の別表第1で確認します。
築40年、50年といった木造住宅であれば、年数の要件は満たしていることが多いと考えられます。むしろ注意したいのは、新しい家を「耐火建築物等」または「準耐火建築物等」にすることと、完了検査を受けて検査済証を取ることです。木造でも準耐火建築物にできますが、設計の段階で決めておかないと後から変更できません。
3. 取り壊した後の土地の減免|8割・最長5年度分
除却後の土地の減免とは、不燃化特区内で老朽住宅を取り壊して更地にし、防災上有効な空地として適正に管理している土地について、固定資産税・都市計画税の税額の8割を、取り壊した翌年度から最長5年度分減免する東京都の制度をいいます。
住宅が建っている土地は、200㎡までの部分が「小規模住宅用地」として固定資産税の課税標準が価格の6分の1、都市計画税が3分の1に軽減されています(東京都主税局)。家を取り壊すと、翌年度からこの特例が外れて税額が上がります。この減免は、その上がった分を小規模住宅用地並みに軽減するためのもので、建て替えまでの間や、隣地と合わせて建て替えを検討する間の負担を抑える役割があります。
| 項目 | 内容 |
|---|---|
| 取り壊した住宅 | 耐用年限の3分の2を超えた老朽住宅で、不燃化特区の指定日から2031年3月31日までに取り壊したもの |
| 取り壊し後の土地 | 土地の認定が小規模住宅用地から非住宅用地に変わったこと/防災上有効な空地として適正に管理されていると区が証明すること/取り壊した日の所有者が1月1日時点も引き続き所有していること |
| 減免の割合 | 税額の8割(小規模住宅用地から非住宅用地に変わった面積に限る) |
| 減免の期間 | 取り壊した翌年度から最長5年度分 |
| 減免が終わる場合 | 貸駐車場など収益事業に使ったとき・家屋の工事に着工したとき/雑草が繁茂するなど管理を放棄したとき/売買などで所有者が変わったとき |
| 申請 | 毎年、第1期の納期限(6月30日。土日祝日は翌開庁日)までに、区の証明書を添えて都税事務所へ |
出典:東京都主税局「不燃化特区内における老朽住宅等除却後の土地に対する固定資産税・都市計画税の減免」(2026年9月14日確認)、同「固定資産税・都市計画税(土地・家屋)」。
更地の減免は、家の工事に着工した時点で終わります。建て替えを予定している場合は、更地の期間は土地の減免、新築後は家屋の減免と、2つの制度を順番に使う形になります。
4. 2つの減免と国の新築住宅の減額を比べる
新築住宅の減額措置とは、国の地方税法にもとづき、一定の新築住宅の固定資産税を新たに課税される年度から3年度分(3階建て以上の耐火・準耐火建築物は5年度分)、1戸あたり120㎡相当分まで2分の1にする制度で、全国の新築住宅が対象です。東京都の不燃化特区の減免とは別の制度です。
出典:東京都主税局「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税・都市計画税の減免」「不燃化特区内における老朽住宅等除却後の土地に対する固定資産税・都市計画税の減免」、国土交通省「新築住宅に係る税額の減額措置」、東京都主税局「住宅等に係る固定資産税・都市計画税の主な軽減制度一覧(23区内)」。バーの高さは割合そのものを表しています。国の減額は120㎡相当分までで、3階建て以上の耐火・準耐火建築物は5年度分です。
| 比べる点 | 不燃化特区の建て替え住宅の減免 | 不燃化特区の除却後の土地の減免 | 国の新築住宅の減額 |
|---|---|---|---|
| 対象 | 不燃化特区内で建て替えた住宅(家屋) | 不燃化特区内で老朽住宅を取り壊した土地 | 一定の新築住宅(家屋) |
| 税目 | 固定資産税・都市計画税 | 固定資産税・都市計画税 | 固定資産税 |
| 割合 | 全額(10割) | 8割 | 2分の1(120㎡相当分まで) |
| 期間 | 5年度分 | 最長5年度分 | 3年度分(3階建て以上の耐火・準耐火建築物は5年度分) |
| 建物の条件 | 耐火建築物等・準耐火建築物等、検査済証 | — | 床面積40㎡以上など |
| 期限 | 新築が2031年3月31日まで | 取り壊しが2031年3月31日まで | 2031年3月31日まで |
| 申請 | 新築の翌々年2月末日まで | 毎年6月30日まで | 23区では原則不要(長期優良住宅は申告が必要) |
出典:同上。国の減額措置と不燃化特区の減免を同じ年度にどう適用するかは、個別の住宅の条件によって扱いが異なる場合があるため、新築した住宅がある区の都税事務所で確認してください。東京都の減免要綱は、この減免を受けた住宅に「耐震化のための建替え又は改修を行った住宅」に対する減免を適用しないと定めています。
規模の目安として、仮に新しい住宅の家屋の課税標準額が1,000万円だとすると、23区の税率(固定資産税1.4%・都市計画税0.3%)で年間の税額は17万円、5年度分で85万円になります。これは他の減額措置や評価替えを考えない単純な計算ですが、建て替え後の数年間の税負担に大きな差が出ることがわかります。
5. 申請の手順と期限|翌々年の2月末日を逃さない
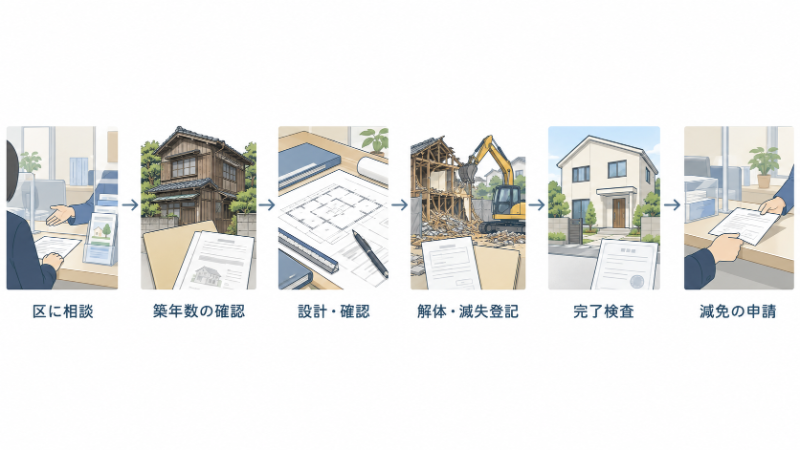
減免申請とは、減免の要件を満たすことを示す書類を添えて、都税事務所に「固定資産税減免申請書」を提出する手続きをいいます。不燃化特区の減免は、自動では適用されません。
| 順番 | やること | 確認先 |
|---|---|---|
| 1 | 自宅が不燃化特区内かを確認し、区の助成(解体費・設計費・工事費など)の有無と申込み時期を聞く | 区の不燃化特区の担当窓口、東京都「地図で調べる」 |
| 2 | 取り壊す家屋の構造と築年数(耐用年限の3分の2)を確認する | 登記事項証明書、固定資産税の課税明細書 |
| 3 | 新しい家を耐火建築物等または準耐火建築物等で設計し、建築確認を受ける | 建築会社・設計者 |
| 4 | 古い家を取り壊し、建物の滅失登記を完了させる | 法務局(土地家屋調査士に依頼することが多い) |
| 5 | 工事完了後に完了検査を受け、検査済証を受け取る | 建築会社・指定確認検査機関 |
| 6 | 新築した年の翌々年(1月1日新築の場合は翌年)の2月末日までに、建築確認申請書・検査済証の写しなどを添えて減免を申請する | 新築した住宅がある区の都税事務所 |
出典:東京都主税局「不燃化のための建替えを行った住宅にかかる固定資産税・都市計画税の減免のご案内」(2026年9月14日確認)。親族の同居などで所有者が同一とみなされる場合は住民票・戸籍謄本などの追加書類が必要です。
期限の数え方の例
2026年10月に新築した場合、翌年は2027年、翌々年は2028年なので、申請期限は2028年2月末日です。新たに課税されるのは2027年度からで、減免は2027年度〜2031年度の5年度分になります。2031年3月31日の新築期限に間に合わせるには、設計・建築確認・解体・工事の期間を逆算して、余裕をもって区の窓口に相談を始めることをおすすめします。
6. 建て替えで確かめたい建築の条件|準耐火・建ぺい率・接道
準耐火建築物等とは、建築基準法第53条第3項第1号ロに規定する、準耐火建築物またはこれと同等以上の延焼防止性能を持つ建築物をいいます。不燃化特区の減免は、この「等」を含む定義を使っています。木密地域での建て替えでは、税の減免だけでなく、次の建築の条件もあわせて確かめます。
| 条件 | 内容 | 根拠 |
|---|---|---|
| 建ぺい率の加算 | 準防火地域内の耐火建築物等・準耐火建築物等、防火地域内の耐火建築物等は建ぺい率に10%を加える(角地の指定と両方なら20%) | 建築基準法第53条第3項 |
| 新たな防火規制区域 | 東京都が指定する区域の準防火地域では、延べ面積500㎡以下の建物も耐火建築物・準耐火建築物またはこれらと同等の基準に適合するものにする | 東京都建築安全条例 第7条の3 |
| 接道義務 | 敷地は建築基準法上の道路に2m以上接する必要がある。満たさない敷地は特定行政庁の許可などが必要 | 建築基準法第43条 |
| 無接道敷地の解消 | 不燃化特区では、区の助成等を受けて無接道敷地等を解消するために取り壊した家屋は、耐用年限の要件を満たさなくても減免の対象になることがある | 東京都主税局 減免要綱 |
| 路地状敷地(旗竿地) | 通路部分の幅が4m未満の敷地では、3階建ては耐火建築物・準耐火建築物などにする | 東京都建築安全条例 第3条の2 |
出典:e-Gov法令検索「建築基準法」第43条・第53条、東京都例規集「東京都建築安全条例」第3条の2・第7条の3、東京都主税局「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税及び都市計画税の減免要綱」(いずれも2026年9月14日確認)。
木密地域の敷地は、面積が小さく道路の幅も狭いことが多く、建てられる家の大きさは容積率と前面道路の幅、斜線制限で決まります。準耐火建築物にすると建ぺい率が10%加算されるため、狭い敷地でも1階を少し広く取れる場合があります。狭小地での建て替えの注意点は、同日に更新した狭小地で快適に暮らすための土地選びと間取りで詳しく解説しています。
よくある質問
Q不燃化特区で建て替えると、固定資産税はいつまで減免されますか?
A新しい住宅に新たに固定資産税・都市計画税が課税される年度から5年度分、全額が減免されます。たとえば2026年中に新築した場合、課税は2027年度からで、減免は2027年度〜2031年度です。申請期限は新築した年の翌々年(1月1日新築の場合は翌年)の2月末日で、この例では2028年2月末日です(東京都主税局)。
Q木造の家に建て替えても減免の対象になりますか?
A木造でも、新しい住宅が準耐火建築物等であれば対象になり得ます。減免要綱は、新築した住宅を建築基準法第53条第3項第1号に規定する耐火建築物等または準耐火建築物等とすることを要件にしており、構造の種類は指定していません。あわせて検査済証の交付を受けていること、居住部分の割合が2分の1以上であること、新築日が2031年3月31日までであることなどが必要です。
Q取り壊す家は築何年以上なら対象ですか?
A耐用年限の3分の2を超えた老朽建築物であることが要件です。東京都主税局の案内では木造住宅の耐用年数を22年としており、同局のページでは減免の取扱い上の年数を木造の住宅で14年、鉄筋コンクリート造の住宅で31年と例示しています。無接道敷地等を解消するために区の助成等を受けて取り壊した家屋は、この要件を満たさなくても対象になることがあります。
Q家を取り壊して更地にすると固定資産税は上がりますか?
A一般に上がります。住宅が建っている土地は200㎡までの部分が小規模住宅用地として固定資産税の課税標準が6分の1、都市計画税が3分の1になっていますが、住宅がなくなるとこの特例が外れるためです。不燃化特区では、老朽住宅を取り壊した更地を防災上有効な空地として適正に管理していると区が証明すれば、税額の8割が最長5年度分減免されます。毎年6月30日までの申請が必要で、工事に着工したり所有者が変わったりすると減免は終わります。
Q不燃化特区はいつまで続きますか?
A東京都都市整備局のパンフレット(2026年4月1日現在)は、不燃化特区制度を2030年度で終了予定と案内しています。都税の減免は、建て替え住宅は新築日が2031年3月31日まで、除却後の土地は取り壊しが2031年3月31日までが対象です。区の助成は区ごとに受付期間や予算が異なるため、早めに区の担当窓口に確認してください。
Q自宅が不燃化特区に入っているかはどう調べますか?
A東京都都市整備局の不燃化ポータルサイトの「地図で調べる」で、木密地域の不燃化の支援を実施している地域を確認できます。2026年4月の見直しで不燃化特区は44地区になり、パンフレット(2026年4月1日現在)には文京区・台東区・墨田区・江東区・品川区・目黒区・大田区・世田谷区・中野区・杉並区・豊島区・北区・荒川区・板橋区・足立区・葛飾区・江戸川区の17区の窓口が掲載されています。同じ区でも対象は一部の地区に限られるため、住所で確認してください。
まとめ|2026年9月時点で押さえる6点
| # | 押さえる点 | 根拠 |
|---|---|---|
| 1 | 不燃化特区で燃えにくい住宅に建て替えると、家屋の固定資産税・都市計画税が5年度分全額減免 | 東京都主税局 減免要綱(最終改正2026年3月26日) |
| 2 | 新しい家は耐火建築物等・準耐火建築物等で、検査済証が必要。新築期限は2031年3月31日 | 同上 |
| 3 | 取り壊す家は耐用年限の3分の2を超えた老朽建築物(主税局の例示で木造住宅14年) | 東京都主税局 |
| 4 | 申請は新築の翌々年2月末日まで。自動では適用されない | 東京都主税局 減免のご案内 |
| 5 | 取り壊した後の更地は税額の8割を最長5年度分減免。毎年6月30日までに区の証明書を添えて申請 | 東京都主税局 |
| 6 | 不燃化特区は2026年4月から44地区。制度は2030年度で終了予定 | 東京都都市整備局 |
建て替えの前に、減免の条件と建てられる家の大きさを一緒に確かめます。
自由住宅では、東京23区をはじめ一都三県で建て替えや注文住宅をご検討の方に向けて、敷地の用途地域・建ぺい率・容積率・前面道路の条件と、準耐火建築物で建てる場合のプランを資料で確認しながらご説明しています。「実家が不燃化特区に入っているかもしれない」「狭い敷地で建て替えられるか知りたい」という段階のご相談も承ります。
建て替えのご相談はこちら出典一覧
- 東京都主税局「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税・都市計画税の減免」(2026年9月14日確認)
https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi/funenka01 - 東京都主税局「不燃化特区内において不燃化のための建替えを行った住宅に対する固定資産税及び都市計画税の減免要綱」(2013年6月26日決定・最終改正2026年3月26日・2026年9月14日確認)
https://www.tax.metro.tokyo.lg.jp/documents/d/tax/funenka01_youkou - 東京都主税局「不燃化のための建替えを行った住宅にかかる固定資産税・都市計画税の減免のご案内」(2026年4月版・2026年9月14日確認)
https://www.tax.metro.tokyo.lg.jp/documents/d/tax/funenka01 - 東京都主税局「不燃化特区内における老朽住宅等除却後の土地に対する固定資産税・都市計画税の減免」(2026年9月14日確認)
https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi/funenka02 - 東京都主税局「固定資産税・都市計画税(土地・家屋)」(令和8年=2026年度の内容・2026年9月14日確認)
https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi - 東京都主税局「住宅等に係る固定資産税・都市計画税の主な軽減制度一覧(23区内)」(2026年9月14日確認)
https://www.tax.metro.tokyo.lg.jp/documents/d/tax/keigenseidoichiran_1_1 - 東京都都市整備局「不燃化特区制度」(2026年4月1日更新・2026年9月14日確認)
https://www.funenka.metro.tokyo.lg.jp/initiatives/fireproof-special-zone-system/ - 東京都都市整備局「不燃化特区制度」パンフレット(2026年4月1日現在・上記ページの掲載資料・2026年9月14日確認)
https://www.funenka.metro.tokyo.lg.jp/2026/04/04d1435e8f4157765ba8ce1b8502a66a.pdf - 東京都都市整備局「防災都市づくり推進計画 基本方針 概要版」(計画期間2026年度〜2035年度・2026年3月掲載・2026年9月14日確認)
https://www.funenka.metro.tokyo.lg.jp/2026/03/bosai4_gaiyo.pdf - 東京都都市整備局「防災都市づくりの進捗状況」(上記PDFの掲載元ページ・2026年9月14日確認)
https://www.funenka.metro.tokyo.lg.jp/promotion-plan/progress.html - 国土交通省「新築住宅に係る税額の減額措置」(令和8年=2026年度税制改正後の内容・2026年9月14日確認)
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000021.html - e-Gov法令検索「建築基準法」第43条・第53条(昭和25年=1950年法律第201号・2026年9月14日確認)
https://laws.e-gov.go.jp/law/325AC0000000201 - 東京都例規集「東京都建築安全条例」第3条の2・第7条の3(令和7年=2025年条例第53号による改正を含む・2026年9月14日確認)
https://www.reiki.metro.tokyo.lg.jp/reiki/reiki_honbun/g101RG00001306.html
本記事は2026年9月14日時点で公表されている情報にもとづいています。減免の適用は個別の家屋・土地・所有者の状況によって結論が変わることがあり、区の助成の内容や受付期間は区ごとに異なります。具体的な判断は、区の不燃化特区の担当窓口と、土地・家屋がある区の都税事務所にご確認ください。税額の試算は仮定にもとづく単純な計算で、実際の税額を示すものではありません。