- 中古住宅の購入は、条件の整理→住宅ローンの事前審査→内覧→購入申込み→重要事項説明→売買契約→本審査と金銭消費貸借契約→残代金の支払い・引渡しの順に進みます。建物状況調査(インスペクション)は任意で、売買契約の前(購入の申込みの前後)に受けると、結果を価格や契約の判断に使えます。
- 首都圏で2026年10月に成約した中古戸建の平均価格は3,938万円で、新築戸建(4,710万円)より772万円低い結果でした。中古マンションは4,979万円です(東日本レインズ「月例速報 Market Watch」2026年10月度)。
- 重要事項説明は、契約が成立するまでの間に、宅地建物取引士が書面を交付して説明します。売主が宅地建物取引業者の場合、受け取れる手付は代金の2割までです。手付を渡した後は、相手方が履行に着手するまで、買主は手付を放棄して、売主は手付の倍額を現実に提供して、契約を解除できます(宅地建物取引業法第35条・第39条)。
- 引き渡された住宅が契約の内容に合わないときは、原則として、買主がその不適合を知った時から1年以内に売主へ通知する必要があります。売主が宅地建物取引業者の場合、責任の期間は引渡しから2年以上とする特約でなければ、民法より買主に不利な特約はできません(民法第566条、宅地建物取引業法第40条)。
- 既存住宅の住宅ローン減税は、入居日が2026年1月1日から2030年12月31日までで、所定の性能・所得・床面積などの要件を満たす住宅が対象です。控除率は0.7%です。登記簿上の建築日が1981年12月31日以前の住宅は、耐震基準適合証明書などの書類が必要です(国土交通省)。
1. 中古住宅を買うには、どんな順番で進めるのか
中古住宅の購入手順とは、条件の整理から物件の引渡しまでの、売主・買主・不動産会社・金融機関のやり取りを順番に並べたものです。新築と大きく変わるのは、すでに建っている建物の状態を、契約の前に自分で確かめる段階が加わる点です。
全体は「契約前」「契約」「契約後」の3つに分かれます。どの段階で何を確かめるかを、次の表にまとめました。
| 段階 | やること | 確かめること |
|---|---|---|
| 契約前1 | 条件の整理と資金計画 | エリア・広さ・予算、自己資金と借入額、購入後のリフォームの費用 |
| 契約前2 | 住宅ローンの事前審査 | 借りられる金額の目安、返済負担率、団体信用生命保険の扱い |
| 契約前3 | 物件探しと内覧 | 日当たり・騒音・傾き・水回り、設備の状態、周辺環境 |
| 契約前4 | 建物状況調査(任意)と購入申込み | 調査の結果、価格交渉の材料、申込みの条件 |
| 契約前5 | 重要事項説明を受ける(契約の成立前) | 登記された権利、法令上の制限、私道の負担、設備の整備状況 |
| 契約 | 売買契約と手付金の支払い | 代金・手付・引渡しの時期、解除の条件、契約不適合責任の期間 |
| 契約後1 | 住宅ローンの本審査と金銭消費貸借契約 | 必要書類、借入額と返済条件、火災保険 |
| 契約後2 | 残代金の支払い・引渡し・登記 | 設備表と実物の照合、所有権移転の登記、固定資産税などの精算 |
この記事は、上の表の順に説明します。価格の目安は第2章、お金の準備は第3・4章、内覧と契約は第5・6章、引渡しと引渡し後は第7・8章です。購入後にリフォームをする場合の費用と注意点は、中古戸建リフォームのメリット・デメリットで説明しています。
2. 中古住宅は新築よりどのくらい安いのか|首都圏の平均成約価格で比べる
中古住宅と新築の価格差とは、同じ時期・同じ地域で実際に取引された価格を比べたときの差のことです。広告に出ている売り出し価格ではなく、成約した価格で見ると、差の大きさを確かめられます。
東日本レインズ(公益財団法人東日本不動産流通機構)が2026年11月10日に公表した2026年10月度の集計では、首都圏の中古戸建の平均成約価格は3,938万円で、前年同月より3.6%上がり、10か月続けて上昇しました。前月と比べると4.3%下がっています。同じ月の新築戸建の平均成約価格は4,710万円で、差は772万円(中古戸建は新築戸建より約16%低い)です。中古マンションの平均成約価格は4,979万円で、前年同月より6.5%下がり、6か月続けて下落しました。
出典:公益財団法人東日本不動産流通機構「月例速報 Market Watch」2026年10月度(2026年11月10日公表)
※3つの区分は、物件の種類・面積・築年数が異なる平均どうしの比較です。
ただし、3つの平均は中身が同じではありません。この月の中古戸建の平均は、土地が148.05㎡・建物が103.18㎡・築年数が25.93年で、新築戸建の平均(土地122.67㎡・建物99.63㎡)より土地が広い結果でした。中古マンションは専有面積62.67㎡・築年数28.90年です。価格は物件の場所や広さの構成で変わるため、気になる地域の物件で個別に比べてください。
| 区分 | 成約件数 | 平均成約価格 | 前年同月比(価格) | 面積 | 築年数 |
|---|---|---|---|---|---|
| 中古マンション | 3,392件 | 4,979万円 | -6.5% | 専有面積62.67㎡ | 28.90年 |
| 中古戸建 | 1,700件 | 3,938万円 | +3.6% | 土地148.05㎡・建物103.18㎡ | 25.93年 |
| 新築戸建 | 1,286件 | 4,710万円 | +2.1% | 土地122.67㎡・建物99.63㎡ | — |
※成約価格は東日本レインズに登録された成約事例の平均で、物件の場所や条件の構成によって月ごとに変わります。この月の在庫件数は、中古マンションが53,510件(前年同月比+22.5%)、中古戸建が24,325件(同+3.3%)でした。
購入した世帯の資金で見ても、差があります。国土交通省「令和7年度住宅市場動向調査」(2026年7月17日公表)では、三大都市圏で2024年度に入居した世帯の購入資金の平均は、分譲戸建住宅が5,099万円、既存(中古)集合住宅が3,321万円、既存(中古)戸建住宅が2,966万円でした。中古を選んだ理由として「価格が適切だったから」と答えた割合は、既存戸建住宅で62.5%、既存集合住宅で64.2%でした。
出典:国土交通省「令和7年度住宅市場動向調査」(2026年7月17日公表)
※既存(中古)集合住宅は中古マンションなどです。住宅の種類ごとに規模や立地が異なる平均どうしの比較です。
新築と中古のどちらを選ぶかは、購入価格に、購入後のリフォームや修繕の費用を足した総額で比べると判断しやすくなります。比べ方は新築一戸建てと中古住宅の選び方で説明しています。
3. 中古住宅の購入に、お金はいくら用意するのか
購入にかかるお金とは、物件の代金のほかに、契約から引渡しまでに支払う諸費用を合わせたものです。諸費用は物件ごとに金額が変わるため、不動産会社から見積書をもらい、項目ごとに確かめます。
主な項目は次のとおりです。金額が法令などで決まっている項目は、数字を載せました。
| 項目 | 内容 | 確かめること |
|---|---|---|
| 手付金 | 売買契約のときに買主が売主へ支払うお金 | 売主が宅地建物取引業者の場合は、代金の2割まで(宅地建物取引業法第39条) |
| 仲介の報酬 | 不動産会社に媒介を依頼して契約が成立したときに支払う | 売買の媒介の上限は、代金(税抜)のうち200万円以下の部分が5.5%、200万円超400万円以下の部分が4.4%、400万円を超える部分が3.3%(消費税等を含む)。4,000万円の売買なら上限は138.6万円。実際の額は、この上限の範囲で話し合って決める |
| 印紙税 | 売買契約書に貼る収入印紙の税金 | 契約金額が1,000万円超5,000万円以下なら1万円、5,000万円超1億円以下なら3万円(2027年3月31日までに作成される契約書の軽減後の額) |
| 登記の費用 | 所有権の移転や、住宅ローンの抵当権設定の登記にかかる登録免許税と司法書士の報酬 | 【フラット35】では、抵当権の設定費用(登録免許税、司法書士報酬など)は借りる人の負担 |
| ローンの手数料 | 融資手数料、物件検査手数料など | 【フラット35】の融資手数料は取扱金融機関ごとに異なり、物件検査手数料は検査機関ごとに異なる。保証料と繰上返済手数料は不要 |
| 火災保険料 | 住宅ローンの返済が終わるまで加入する火災保険の保険料 | 【フラット35】では加入が必要で、保険料は借りる人の負担 |
| 固定資産税などの精算 | 引渡しの前後で、売主と買主が税金を分ける | 精算する場合は、その負担の方法を売買契約で定める(租税その他の公課の負担に関する定めは、契約書面の記載事項。宅地建物取引業法第37条) |
| リフォーム・調査の費用 | 購入後の工事の費用、建物状況調査の費用 | 調査の費用は依頼先ごとに異なる。工事は見積書で確かめる |
※仲介の報酬は、国土交通省の告示(昭和45年建設省告示第1552号、令和6年6月21日改正)にもとづく上限です。売買代金が800万円以下の宅地・建物には、告示に別の特例があります。
資金計画は「物件の代金+諸費用+購入後のリフォームや修繕の費用」で組みます。リフォームは、見つかった補修や設備の選び直しで、当初の予算を上回る例があります。費用の平均と、予算を上回る理由は、中古戸建リフォームのメリット・デメリットで説明しています。
購入にかかる総額の考え方は、注文住宅の坪単価と総額の目安でも、土地・建物・諸費用・住宅ローンを1枚にまとめています。
4. 住宅ローンの事前審査と減税は、何を確かめるのか
住宅ローンの事前審査とは、物件を決める前に、金融機関が借入れの可否や金額の目安を判断する手続きのことです。物件が決まっていない段階でも依頼できます。内覧の前や購入申込みまでに受けておくと、予算の上限を決めやすくなります。
審査の基準は金融機関ごとに異なります。公的な基準の例として、【フラット35】(独立行政法人住宅金融支援機構)のご利用条件(2026年4月1日現在)を挙げると、次のとおりです。
| 項目 | 条件 |
|---|---|
| 申込時の年齢 | 満70歳未満(親子リレー返済を利用する場合は、満70歳以上も可) |
| 総返済負担率 | 年収400万円未満は30%以下、400万円以上は35%以下(自動車ローン・教育ローン・カードローンなども合算する) |
| 借入額 | 100万円以上1億2,000万円以下。購入価額以内 |
| 借入期間 | 15年以上(申込みの本人または連帯債務者が満60歳以上の場合は10年以上)で、「80歳-申込時の年齢」と35年のいずれか短い年数が上限 |
| 住宅の要件 | 住宅金融支援機構が定めた技術基準に適合する住宅。床面積は、一戸建てで50㎡以上、マンションなどで30㎡以上。敷地面積の要件はない |
| 団体信用生命保険 | 健康上の理由などで加入しない場合も、【フラット35】は利用できる |
民間の金融機関でも、年齢・年収・他の借入れ・勤続年数などを見て審査します。団体信用生命保険の加入を義務付ける法律はありませんが、加入が借入れの条件になるかどうかは、金融機関や商品ごとに異なります。複数の金融機関の条件を比べてから、事前審査を依頼してください。
既存住宅の住宅ローン減税の条件
住宅ローン減税は、年末のローン残高の一部が所得税などから控除される制度です。国土交通省の資料では、入居日が2026年1月1日から2030年12月31日までの住宅が対象で、控除率は0.7%です。既存住宅の借入限度額と控除期間は、住宅の性能で分かれます。
| 住宅の区分 | 借入限度額 | 子育て世帯・若者夫婦世帯の借入限度額 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年間 |
| その他の住宅 | 2,000万円 | 上乗せなし | 10年間 |
※子育て世帯は19歳未満の扶養親族がいる人、若者夫婦世帯は配偶者がいる40歳未満の人、または40歳未満の配偶者がいる人です。
主な要件は、合計所得金額が2,000万円以下、返済期間が10年以上、住宅の引渡しなどから6か月以内に入居することです。床面積は40㎡以上です。合計所得金額が1,000万円を超える人と、子育て世帯等への上乗せ措置を使う人は、50㎡以上です。
登記簿上の建築日が1981年12月31日以前の住宅は、耐震基準適合証明書・建設住宅性能評価書の写し・既存住宅売買瑕疵保険の付保証明書のいずれかが必要です。これらの書類は、取得までに手配する必要があります。購入を決める前に、建築日と書類の有無を不動産会社に確かめてください。
5. 内覧と購入申込みでは、何を確かめるのか
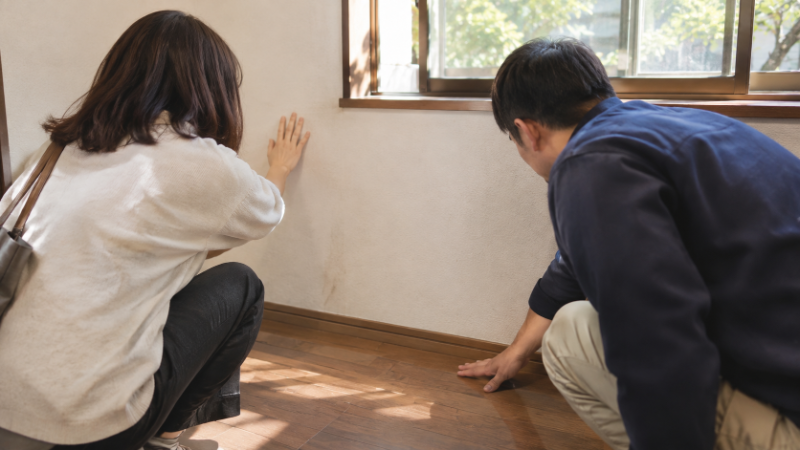
内覧とは、売り出されている住宅を実際に見て、建物と周辺の状態を確かめることです。中古住宅は、写真や図面では分からない劣化や使い心地を、実物で確かめられる点が新築と違います。
| 見る場所 | 確かめること |
|---|---|
| 日当たり・風通し・騒音 | 時間帯と天気を変えて見ると、昼と夕方の違いを確認しやすい |
| 床・壁・天井 | 傾き、ひび割れ、雨漏りの跡、カビのにおい |
| 水回り | 水圧、排水の流れ、給湯器の年式、床下や天井裏の湿気 |
| 設備 | 引渡し後に使える設備と、売主が持ち出す設備の区別(設備表で確かめる) |
| 周辺環境 | 最寄り駅までの道、買い物先、学校、ハザードマップ |
気に入った物件が見つかったら、購入申込みをします。購入申込書には、希望の価格や引渡しの時期を書きます。申込みの前に、建物状況調査を受けるかどうかを決めます。
建物状況調査(インスペクション)を受けるか
建物状況調査とは、所定の講習を修了した建築士(既存住宅状況調査技術者)が、構造と雨漏りに関わる部分を調べる検査です。調査の実施は法律上の義務ではなく、当事者の任意です。
2018年4月に施行された改正宅地建物取引業法により、宅地建物取引業者は次の3つを行います。
| いつ | 宅地建物取引業者がすること |
|---|---|
| 媒介契約のとき | 調査を行う人のあっせんの有無を示す書面を交付する |
| 重要事項説明のとき | 調査を実施しているかどうかと、実施している場合は結果の概要を説明する |
| 売買契約が成立したとき | 建物の構造耐力上主要な部分などの状況について、当事者の双方が確認した事項を書面に記載する |
※国土交通省の「建物状況調査に関するQ&A」では、重要事項説明で結果を説明する対象は、調査から1年以内(木造戸建ての場合)または2年以内(共同住宅の場合)のものとされています。
調査は、売買契約の前に受けると、結果を判断に使いやすくなります。契約の後に調査をすると、結果を価格の交渉や契約の解除に結び付けにくくなります。手配に時間がかかることがあるため、気になる物件は早めに不動産会社へ相談してください。
6. 重要事項説明と売買契約では、何に注意するのか
重要事項説明とは、売買契約が成立するまでの間に、宅地建物取引士が、物件と取引の条件を記した書面を交付して行う説明のことです。宅地建物取引業法第35条が定めています。
説明の項目には、登記された権利の種類と内容、都市計画法や建築基準法などの法令上の制限、私道の負担、飲用水・電気・ガスの供給と排水の施設の整備の状況などがあります。マンションの場合は、敷地の権利や共用部分の規約の定めなどが加わります。契約の前に書面を受け取り、分からない点を質問してください。書面の交付に代えて、買主の承諾を得たうえで電磁的方法(電子データ)で提供することもできます(第35条第8項)。
手付と解除のルール
売買契約のときに、買主は売主に手付を渡すのが一般的です。民法では、買主が手付を渡したときは、相手方が契約の履行に着手するまでの間、買主は手付を放棄し、売主は手付の倍額を現実に提供して、契約を解除できます(民法第557条)。
売主が宅地建物取引業者の場合は、宅地建物取引業法がさらに買主を守っています。受け取れる手付は代金の2割までです。手付による解除の定めに反する特約で、買主に不利なものは無効です(第39条)。売主が個人の場合は、この上限は適用されないため、手付の額と解除の条件を契約書で確かめます。
契約書面に書かれる内容
売買契約が成立したとき、宅地建物取引業者は、契約の当事者に書面(第37条の書面)を交付します。中古住宅では、次の項目を確かめます。
| 項目 | 確かめること |
|---|---|
| 代金と支払い | 代金の額、支払う時期と方法、手付などの代金以外のお金の額と目的 |
| 引渡しと登記 | 引渡しの時期、移転登記の申請の時期 |
| 建物の状況 | 既存の建物の場合、構造耐力上主要な部分などの状況について、双方が確認した事項 |
| 解除・違約金 | 契約の解除に関する定め、損害賠償額の予定や違約金の定め |
| ローンが通らなかったとき | 金銭の貸借のあっせんがある場合は、借入れが成立しないときの措置 |
| 契約不適合責任 | 契約の内容に適合しない場合の責任や、その履行のために講じる保証保険契約などの措置 |
| 税金の負担 | 租税その他の公課の負担に関する定め |
契約の前に確かめる書類は、重要事項説明書、売買契約書、物件状況報告書、設備表の4つです。契約不適合責任を問えるかどうかは、契約書・重要事項説明書・物件状況報告書に何が書かれているかを軸に判断されます。気になる不具合があれば、契約の前に、書面に書いてもらうよう依頼してください。
7. 契約から引渡しまでは、何をするのか
契約から引渡しまでとは、売買契約を結んだ後、住宅ローンを正式に借り入れ、残代金を支払って、物件の引渡しと登記を受けるまでの手続きです。金融機関と司法書士が関わるため、必要書類を早めにそろえると進めやすくなります。
| 順番 | 手続き | 内容 |
|---|---|---|
| 1 | 住宅ローンの本審査 | 事前審査より詳しい書類で、物件の担保評価と借りる人の返済能力を審査する。【フラット35】の共通書類には、借入申込書、申込年の前年・前々年の公的収入証明書などがある |
| 2 | 金銭消費貸借契約 | 借りる人と金融機関の間で、借入額・返済期間・金利などを定める契約(金消契約)を結ぶ |
| 3 | 残代金の支払い(決済) | 売買代金から手付金を差し引いた残りを支払う。固定資産税などの精算もこのときに行うことが多い |
| 4 | 引渡しと登記 | 所有権の移転登記と、住宅ローンの抵当権の設定登記を司法書士が申請し、物件の鍵などを受け取る |
設備表は契約の前に確かめ、引渡しの当日にも実物と照らし合わせて、使える設備と売主が持ち出した設備を確認します。不具合を見つけたら、その場で不動産会社に伝え、書面や写真に残しておきます。
8. 引渡し後のトラブルは、誰がどこまで責任を負うのか
契約不適合責任とは、引き渡された住宅が、種類・品質・数量について契約の内容に合っていないときに、売主が負う責任のことです。2020年4月1日施行の改正民法で、従来の「瑕疵担保責任」に代わって導入されました。
買主は、売主に対して、修補などによる履行の追完(民法第562条)のほか、代金の減額、損害賠償、契約の解除を請求できます。ただし、原則として、買主がその不適合を知った時から1年以内に売主へ通知しないと、これらの請求ができなくなるのが原則です(第566条)。売主が引渡しのときに不適合を知っていたか、重大な過失で知らなかった場合は、この期間の制限は適用されません。
| 売主 | 責任の期間のルール |
|---|---|
| 宅地建物取引業者 | 引渡しから2年以上とする特約でなければ、民法の定めより買主に不利な特約はできない(宅地建物取引業法第40条)。これに反する特約は無効 |
| 個人 | 民法の定めは任意規定で、特約で期間を短くできる。「引渡しから3か月」などと定める例がある。契約書で期間を確かめる |
よくあるトラブルと、購入前にできる備え
| トラブル | 起こりやすい理由 | 購入前にできる備え |
|---|---|---|
| 設備の故障 | 給湯器・トイレなどの設備が古くなっている | 設備表で、残る設備と状態を確かめる。引渡しのときに実物と照合する |
| 雨漏り | 通常の雨では出なくても、大雨や台風で出ることがある | 建物状況調査を受ける。契約書で責任の期間を確かめる |
| シロアリの被害 | 木造は被害を受ける場合がある | 調査の結果を確かめ、保証や保険の有無と期間を確認する |
※これらの不具合が契約不適合に当たるかどうかは、契約書・重要事項説明書・物件状況報告書の記載が判断軸になります。設備の故障は、設備表の記載もあわせて確かめます。
既存住宅売買瑕疵保険
既存住宅売買瑕疵保険は、中古住宅の検査と保証がセットになった保険です。住宅瑕疵担保責任保険法人が引き受け、構造耐力上主要な部分と雨水の浸入を防止する部分の不具合の補修費用などが対象です。加入するには、保険法人の基準に沿った検査に合格する必要があり、原則として引渡しの前に手続きを済ませます。保険金額は500万円または1,000万円です(保険期間が5年の場合は1,000万円のみ)。付保証明書は、住宅ローン減税で耐震性を示す書類としても使えます。
建てられた時期と耐震の目安
1981年5月31日以前に建築確認を受けた住宅は旧耐震基準、1981年6月1日以降は新耐震基準です。木造住宅では、2000年6月1日に、在来軸組構法の接合部の仕様などの規定が明確になりました。住宅ローン減税の書類の要否は、基準の改正日ではなく「登記簿上の建築日が1982年1月1日以後かどうか」で決まります。購入前に、登記簿の建築日と建築確認の時期を確かめてください。
9. 自由住宅の場合は、どう相談できるのか
自由住宅(自由住宅株式会社)は、間取り・仕様・色を所定の範囲で選べる新築一戸建て(分譲住宅)を扱う会社で、リフォームと建て替えの相談にも応じています。中古住宅の購入を考えるときに、新築や建て替えと比べたい場合の相談先の1つです。
| 相談の内容 | 自由住宅の取り扱い |
|---|---|
| 新築一戸建て(分譲住宅) | 間取り・仕様・色を、建築確認申請の直前まで変更できる。工事が進むほど変更できる範囲は狭くなり、費用がかかる場合もある。選べる範囲と締切は物件ごとに異なる |
| リフォーム | 水回りの入れ替えから、断熱、間取りの変更、構造に関わるリノベーションまで。見積書は内訳をすべて明示する |
| リフォームと建て替えの比較 | 物件の条件によって有利な選択は異なるため、両方の見積もりを取って比べる |
中古住宅を買ってリフォームする場合と、新築一戸建てを選ぶ場合の総額の比べ方は、新築一戸建てと中古住宅の選び方で説明しています。リフォーム会社への見積もりの頼み方は、リフォーム会社の選び方が参考になります。
10. まとめ
中古住宅の購入は、条件の整理、住宅ローンの事前審査、内覧、建物状況調査と購入申込み、重要事項説明、売買契約、本審査と金銭消費貸借契約、残代金の支払いと引渡しの順に進みます。首都圏の2026年10月の平均成約価格は、中古戸建が3,938万円、新築戸建が4,710万円で、差は772万円でした。
失敗を減らすには、契約の前に、重要事項説明書・売買契約書・物件状況報告書・設備表を受け取り、手付と解除の条件、契約不適合責任の期間、住宅ローン減税の書類を確かめます。建物状況調査は、売買契約の前に受けると、結果を価格や契約の判断に使いやすくなります。まず、金融機関で住宅ローンの事前審査を受け、借りられる金額の目安を知るところから始めてください。
11. 中古住宅購入のよくある質問
Q中古住宅の購入は、どんな流れで進みますか?
A条件の整理と資金計画、住宅ローンの事前審査、物件探しと内覧、建物状況調査(任意)と購入申込み、重要事項説明、売買契約と手付金の支払い、住宅ローンの本審査と金銭消費貸借契約、残代金の支払いと引渡し・登記の順に進みます。建物状況調査は、売買契約の前(購入の申込みの前後)に受けると、結果を判断に使えます。
Q中古住宅は新築よりどのくらい安いですか?
A首都圏の2026年10月の平均成約価格は、中古戸建が3,938万円、新築戸建が4,710万円で、差は772万円でした(東日本レインズ)。中古マンションは4,979万円でした。この月の中古戸建の平均の築年数は25.93年で、平均の土地面積は新築戸建より広い結果でした。購入価格にリフォームや修繕の費用を足した総額で比べてください。
Q手付を渡した後に契約を解除するには、どうすればよいですか?
A売主が宅地建物取引業者の場合、受け取れる手付は代金の2割までです。手付を渡した後は、買主は手付を放棄して、売主は手付の倍額を現実に提供して、契約を解除できます。ただし、相手方が契約の履行に着手した後はできません(民法第557条、宅地建物取引業法第39条)。売主が個人の場合は、手付の額や解除の条件を契約書で確かめてください。
Q購入後に雨漏りや設備の故障が見つかったら、どうすればよいですか?
A引き渡された住宅が契約の内容に合わないときは、原則として、その不適合を知った時から1年以内に売主へ通知します(民法第566条)。売主が宅地建物取引業者の場合は、責任の期間を引渡しから2年以上とする特約でなければ、民法より買主に不利な特約はできません。設備の故障が契約の内容に適合しない不具合に当たるかどうかは、契約書・重要事項説明書・物件状況報告書の記載が判断軸になり、設備表の記載もあわせて確かめます。見つけたらすぐに不動産会社へ連絡し、契約書の期間を確かめてください。
Q1981年以前に建てられた中古住宅でも、住宅ローン減税は使えますか?
A登記簿上の建築日が1981年12月31日以前の住宅は、耐震基準適合証明書、建設住宅性能評価書の写し、既存住宅売買瑕疵保険の付保証明書のいずれかが必要です。書類のほかに、住宅ローン減税のその他の要件も満たす必要があります。これらの書類は取得までに手配する必要があるため、購入を決める前に不動産会社へ確かめてください。
中古住宅を買ってリフォームするか、建て替えるか、新築を選ぶか。物件の状態と予算によって、向いている選び方は変わります。
自由住宅では、注文住宅と分譲住宅を建てる立場から、内訳を明示した見積書をお出しし、リフォームと建て替えの両方を比べながらご相談いただけます。
中古住宅の購入とリフォームのご相談はこちら出典一覧
- 公益財団法人東日本不動産流通機構「月例速報 Market Watch サマリーレポート 2026年10月度」(2026年11月10日公表・2026年11月16日確認)
https://www.reins.or.jp/mw_202610_summary.pdf - 公益財団法人東日本不動産流通機構「月例速報 Market Watch 2026年10月度」(新築戸建住宅レポート、2026年11月10日公表・2026年11月16日確認)
https://www.reins.or.jp/pdf/trend/mw/MW_202610data.pdf - 公益財団法人東日本不動産流通機構「月例速報 Market Watch」(上のPDFの掲載ページ・2026年11月16日確認)
https://www.reins.or.jp/trend/mw/ - 国土交通省「令和7年度住宅市場動向調査の結果をとりまとめました」(2026年7月17日公表・2026年11月16日確認)
https://www.mlit.go.jp/report/press/house02_hh_000248.html - e-Gov法令検索「宅地建物取引業法」(昭和27年法律第176号、第35条・第37条・第39条・第40条・第46条・2026年11月16日確認)
https://laws.e-gov.go.jp/law/327AC1000000176 - e-Gov法令検索「民法」(明治29年法律第89号、第557条・第562条・第566条・2026年11月16日確認)
https://laws.e-gov.go.jp/law/129AC0000000089 - 大阪府「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(建設省告示)令和6年6月21日改正」(2024年7月1日更新・2026年11月16日確認)
https://www.pref.osaka.lg.jp/o130200/kenshin/kokuji/index.html - 国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」(令和8年4月1日現在法令等・2026年11月16日確認)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm - 独立行政法人住宅金融支援機構【フラット35】「ご利用条件」(2026年4月1日現在・2026年11月16日確認)
https://www.flat35.com/loan/lineup/flat35/conditions/index.html - 国土交通省「住宅ローン減税」(2026年6月更新・2026年11月16日確認)
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000017.html - 国土交通省「既存住宅流通について(建物状況調査(インスペクション)活用に向けて)」(2018年4月1日施行の改正宅地建物取引業法・2026年11月16日確認)
https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/tochi_fudousan_kensetsugyo_const_tk3_000001_00063.html - 国土交通省「宅地建物取引業法における建物状況調査に関するQ&A」(2024年4月1日現在・2026年11月16日確認)
https://www.mlit.go.jp/tochi_fudousan_kensetsugyo/const/content/001735111.pdf - 一般社団法人住宅瑕疵担保責任保険協会「既存住宅のかし保険」(2026年11月16日確認)
https://www.kashihoken.or.jp/individuals/existing/ - 国土交通省「住宅・建築物の耐震化について」(2026年11月16日確認)
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_fr_000043.html